See here for the information and tidings latest about the electricity sector. The content is curated by our specialists, considering the importance of the topic for the market.
A Lacuna Regulatória dos BESS Embarcados: Entre a Inovação Tecnológica e a Fragmentação Normativa
21/7/2026
1 Cesar Sobral
2 Mauricio Moszkowicz
3 Henrique Reis
4 João Vieira
A transição energética global tem acelerado o desenvolvimento de soluções de armazenamento de energia capazes de ampliar a flexibilidade, a resiliência e a eficiência dos sistemas elétricos. Nesse contexto, os sistemas de armazenamento por baterias (Battery Energy Storage Systems – BESS) embarcados, flutuantes, móveis ou transportáveis surgem como uma das fronteiras tecnológicas mais relevantes da atualidade. Seja em embarcações, barcaças, plataformas flutuantes, unidades containerizadas ou sistemas móveis terrestres, essas soluções vêm assumindo um papel estratégico na eletrificação portuária, integração de fontes renováveis, prestação de serviços ancilares e expansão da infraestrutura energética em áreas remotas ou críticas.
Portanto, a viabilidade dos BESS embarcados parece residir menos em rupturas legislativas e mais em uma abordagem funcional e incremental. Trata-se de privilegiar a coordenação normativa e o uso de mecanismos flexíveis, como já observado na experiência internacional, permitindo que a inovação seja integrada de forma experimental e orgânica à arquitetura energética atual.
Paradoxalmente, o avanço tecnológico dessas aplicações não foi acompanhado, na mesma velocidade, pela evolução regulatória. O cenário internacional revela uma evidente lacuna normativa, uma vez que não se identifica, atualmente, um regime jurídico específico e abrangente destinado aos BESS embarcados ou móveis. Isso não impede que sua viabilização decorra da articulação entre diferentes regimes regulatórios já existentes, os quais, ainda que tenham sido concebidos para finalidades distintas ou não tenham considerado expressamente os atributos e as características de BESS embarcados ou móveis, podem ser adaptados para incorporar essas soluções.
Tal fragmentação normativa é, ao mesmo tempo, um sinal da maturidade ainda incipiente do setor e uma demonstração da capacidade adaptativa dos ordenamentos jurídicos contemporâneos. O BESS embarcado pode ser tratado, simultaneamente, como instalação elétrica, infraestrutura portuária, equipamento marítimo, carga perigosa, ativo de armazenamento energético ou recurso de flexibilidade do sistema elétrico. Seu enquadramento jurídico varia conforme a função exercida, o local de operação e a forma de conexão com outros sistemas, de modo que seja necessariamente híbrido, fragmentado ou experimental.
No ambiente marítimo, por exemplo, a disciplina regulatória decorre principalmente da aplicação indireta de instrumentos desenvolvidos no âmbito da International Maritime Organization, como a Convenção SOLAS e os códigos internacionais de transporte de cargas perigosas. Embora tais instrumentos não tenham sido concebidos especificamente para sistemas de armazenamento em larga escala, acabam funcionando como uma referência obrigatória para questões relacionadas à segurança operacional, prevenção de incêndios e integridade das embarcações.
Ao mesmo tempo, a ausência de normas internacionais específicas levou os padrões técnicos a assumirem um protagonismo regulatório. Standards desenvolvidos por organizações como a International Electrotechnical Commission, o Institute of Electrical and Electronics Engineers e a International Organization for Standardization passaram a exercer uma função quase normativa, especialmente em temas relacionados à segurança de baterias de íon-lítio, interoperabilidade, sistemas elétricos embarcados e conexão navio-terra (shore-side electricity).
Essa realidade evidencia um fenômeno cada vez mais presente na transição energética: a substituição parcial da regulação clássica por mecanismos de governança técnica. Em muitos casos, não é a existência de uma lei específica que assegura a viabilidade do projeto, mas sim a demonstração de conformidade com padrões técnicos reconhecidos internacionalmente. Assim, o centro da segurança jurídica desloca-se da norma estatal formal para a capacidade de integração entre certificações técnicas, exigências operacionais e licenciamento multissetorial.
No entanto, essa solução pragmática possui limitações relevantes. A dependência excessiva de standards técnicos e instrumentos de soft law pode gerar insegurança jurídica, especialmente em projetos inovadores que envolvam múltiplas funções simultâneas. Situações como ship-to-ship charging, vessel-to-grid, armazenamento móvel conectado temporariamente à rede ou plataformas híbridas flutuantes ainda operam em zonas regulatórias cinzentas, nas quais as competências institucionais se sobrepõem sem critérios claros de coordenação.
Destaca-se que a experiência internacional demonstra que os países mais avançados no uso de BESS embarcados não necessariamente criaram marcos regulatórios específicos, mas desenvolveram mecanismos administrativos flexíveis capazes de acomodar a inovação. Projetos implementados no Reino Unido, nos Países Baixos e em diferentes iniciativas europeias mostram que a ausência de norma específica não impede a implantação tecnológica, desde que haja uma capacidade institucional de interpretação funcional dos regimes existentes.
Entretanto, essa lógica possui um limite. À medida que os sistemas de armazenamento deixam de ser soluções experimentais e passam a desempenhar funções estruturais no setor elétrico, torna-se inevitável enfrentar questões regulatórias mais complexas, especialmente relacionadas à remuneração de serviços ancilares, à definição da natureza jurídica e do regime de outorga do armazenamento, à incidência tarifária, aos critérios de conexão e acesso à rede e à responsabilidade operacional.
No Brasil, essa discussão assume uma importância estratégica. O país possui condições particularmente favoráveis para o desenvolvimento de aplicações móveis e embarcadas de armazenamento, seja em razão de sua extensa infraestrutura hidroviária e portuária, seja pela necessidade de atendimento energético em regiões isoladas, sistemas críticos e operações logísticas descentralizadas. Apesar disso, de modo análogo ao que se verifica no cenário internacional, o ordenamento brasileiro ainda não dispõe de disciplina específica para a viabilização da implantação de BESS embarcados ou móveis com a devida segurança jurídica e regulatória.
Contudo, em 2026, essa discussão ganhou um novo patamar regulatório no País. A Agência Nacional de Energia Elétrica (ANEEL) aprovou, em 2 de junho de 2026, o primeiro marco regulatório aplicável aos sistemas de armazenamento de energia, concluindo o primeiro ciclo de normatização no âmbito da Consulta Pública nº 39/2023 e estabelecendo requisitos e procedimentos para a outorga de autorização dos Sistemas de Armazenamento de Energia (SAEs).
O avanço é institucionalmente relevante, pois deixa de tratar o armazenamento apenas como um tema prospectivo e passa a inseri-lo, de forma estruturada, na arquitetura regulatória do Setor Elétrico Brasileiro (SEB). Ao mesmo tempo, a solução aprovada confirma que as dificuldades classificatórias persistem, já que a disciplina do armazenamento continua a exigir diferenciações conforme a forma de operação do ativo, seu grau de coordenação com o Operador Nacional do Sistema Elétrico (ONS) e sua posição funcional entre consumo, injeção e prestação de serviços ao sistema.
Além da criação de um regime de outorga próprio, a deliberação da ANEEL enfrentou um dos pontos mais sensíveis para a inserção econômica do armazenamento: a tarifação pelo uso da rede. O desenho aprovado adotou uma solução intermediária, distinguindo, de um lado, os sistemas autônomos submetidos ao despacho integral do ONS — para os quais a incidência tarifária tende a recair apenas sobre a injeção — e, de outro, os sistemas com operação livre, que permanecem sujeitos a um tratamento mais oneroso, com a contratação de demanda de injeção e consumo e tarifação nos dois sentidos.
Além da criação de um regime de outorga próprio, a deliberação da ANEEL enfrentou um dos pontos mais sensíveis para a inserção econômica do armazenamento: a tarifação pelo uso da rede. O desenho aprovado adotou uma solução intermediária, distinguindo, de um lado, os sistemas autônomos submetidos ao despacho integral do ONS — para os quais a incidência tarifária tende a recair apenas sobre a injeção — e, de outro, os sistemas com operação livre, que permanecem sujeitos a um tratamento mais oneroso, com a contratação de demanda de injeção e consumo e tarifação nos dois sentidos.
O marco, portanto, reduz parte da insegurança jurídica e econômica da tecnologia, mas não elimina a complexidade regulatória. Em especial, permanecem abertas questões decisivas para ativos móveis ou embarcados, cuja mobilidade, conexão temporária, multifuncionalidade e eventual inserção em ambientes portuários ou aquaviários desafiam a lógica regulatória, ainda fortemente ancorada em ativos fixos, ponto de conexão estável e alocação funcional rígida.
Esse movimento regulatório foi imediatamente complementado, no plano de política pública setorial, pela publicação da Portaria Normativa MME nº 136/2026, que estabeleceu as diretrizes e a sistemática dos primeiros Leilões de Reserva de Capacidade na forma de Potência, destinados a novos SAEs em baterias. A Portaria institucionalizou dois certames distintos, ambos previstos para dezembro de 2026: o LRCAP de 2026 – Armazenamento Nacional, voltado a sistemas que atendam aos requisitos mínimos de nacionalização nos termos do Sistema-CFI do BNDES, e o LRCAP de 2026 – Armazenamento, de caráter geral e aberto aos demais projetos. O desenho adotado é relevante não apenas por inaugurar a contratação competitiva de potência a partir de baterias no Brasil, mas também por sinalizar uma opção de política pública, quais seja, a incorporação do armazenamento à expansão do sistema, com ênfase simultânea em segurança operativa, flexibilidade e desenvolvimento da cadeia produtiva nacional.
Em complemento, a Empresa de Pesquisa Energética (EPE) publicou, em junho de 2026, as instruções para o cadastramento e a habilitação técnica de SAEs, passando a reconhecer expressamente a possibilidade de sua implantação em Porto Organizado e em Terminal de Uso Privado (TUP), com exigências documentais específicas para comprovação do direito de uso ou disposição da área. Trata-se de um avanço importante, pois sinaliza, no plano procedimental, que a administração setorial passou a admitir a viabilidade de BESS implantados em contextos portuários e, até mesmo, em estruturas associadas a instalações sobre a água, ainda que isso não equivalha, por si só, à construção de um regime regulatório completo para ativos embarcados ou móveis.
Nota-se que a própria Portaria de diretrizes do LRCAP evidencia os limites do avanço normativo quando confrontado com aplicações não convencionais. Embora a disciplina do LRCAP represente um marco decisivo para a contratação de BESS em larga escala, seu desenho foi pensado sobretudo para sistemas estacionários, novos, com parâmetros técnicos definidos, conexão estruturada ao Sistema Interligado Nacional (SIN) e prestação de disponibilidade de potência em moldes padronizados. As regras do certame introduzem, sob razoáveis fundamentos, uma bonificação de localização, via desconto percentual no preço de lance, para projetos que indiquem conexão em pontos do SIN listados previamente em anexo da própria Portaria, sendo vedada a sua alteração após o Leilão para pontos que possam alterar a elegibilidade à referida bonificação.
Em outras palavras, houve um avanço regulatório importante para o armazenamento como infraestrutura setorial, mas não necessariamente para todas as suas manifestações tecnológicas. Soluções móveis, embarcadas, flutuantes, temporárias ou logisticamente integradas a instalações portuárias continuam demandando enquadramentos complementares, inclusive quanto à natureza do ativo, ao regime de conexão, ao uso da rede, à interface com a regulação portuária e à compatibilização com exigências de segurança e licenciamento.
Nesse contexto, a principal lição da experiência internacional talvez seja precisamente a necessidade de evitar soluções regulatórias excessivamente rígidas ou prematuras, considerando que o desenvolvimento tecnológico dos BESS ocorre em velocidade superior à capacidade tradicional de produção normativa. Assim, a criação de categorias jurídicas estanques antes da consolidação tecnológica pode gerar efeitos contraproducentes, reduzindo flexibilidade e limitando modelos inovadores de negócio.
O desafio regulatório, portanto, já não consiste em um cenário de absoluta ausência normativa, mas em saber se os avanços recentes serão suficientes para acomodar, de forma coerente, as soluções que escapam ao paradigma do armazenamento estacionário convencional. A ANEEL aprovou um primeiro marco regulatório para o armazenamento, o MME estruturou os primeiros leilões específicos para contratação de potência a partir de baterias e a EPE passou a contemplar, em suas instruções de habilitação técnica, hipóteses de implantação em Porto Organizado e em TUP, movimentos que demonstram inequívoca evolução institucional.
Ainda assim, ativos móveis e embarcados continuam a desafiar pressupostos básicos do SEB, como ponto de conexão fixo, CUST/MUST permanentes, territorialidade da outorga e clara separação entre infraestrutura elétrica, instalação portuária e ativo logístico. O futuro dessas tecnologias dependerá menos da existência de uma norma nominalmente dedicada aos “BESS embarcados” e mais da capacidade do Estado de articular, de forma funcional, a regulação elétrica, portuária, ambiental e marítima, adaptando instrumentos já existentes para uma realidade marcada por mobilidade, temporariedade e integração multissetorial.
A lacuna regulatória existente não representa apenas uma deficiência normativa, sendo, em certa medida, o reflexo da própria transformação estrutural do setor energético contemporâneo. Os BESS embarcados revelam que as fronteiras tradicionais entre geração, consumo, transporte, logística e infraestrutura vêm se tornando progressivamente difusas. O ordenamento jurídico ainda opera com categorias herdadas de um sistema energético do Século XX, enquanto a inovação tecnológica já constrói, na prática, a arquitetura energética do Século XXI. Deste modo, o sucesso regulatório brasileiro dependerá da capacidade de reconhecer essa transformação sem sufocar a inovação.
Os avanços recentes mostram que o país superou a fase de completa lacuna normativa e regulatória. Já existe um marco legal e um primeiro marco regulatório do armazenamento aprovado pela ANEEL, complementado por diretrizes ministeriais para contratação de baterias em mecanismo centralizada, com sinais procedimentais explícitos de abertura da EPE para projetos em contextos portuários e aquaviários.
Porém, esses marcos, embora relevantes, ainda não resolvem integralmente as especificidades dos BESS embarcados, móveis ou multifuncionais. Mais do que estabelecer novas proibições ou categorias excessivamente fechadas, será necessário desenvolver uma regulação flexível, tecnologicamente neutra e funcionalmente orientada, capaz de garantir segurança operacional e jurídica sem impedir a evolução de soluções que podem desempenhar um papel decisivo na transição energética nacional.
O risco apontado aqui, portanto, não está na ausência de norma específica, mas na falta de coordenação institucional mínima e de instrumentos que permitam o aprendizado regulatório, já que uma regulação excessivamente rígida ou prematura pode ser tão problemática quanto a carência de diretrizes.
Este artigo foi elaborado no âmbito de Projeto de PD&I nº 16277-2601/2026, do Programa da Aneel com apoio da Karpowership Brasil Energia.
Fonte: CanalEnergia by Informa | GESEL – Grupo de Estudos do Setor Elétrico
A Aneel vai aperfeiçoar a regulação para combater a alteração irregular das características de instalações de micro e minigeração distribuída conectadas à rede. A medida faz parte de um conjunto de aprimoramentos regulatórios voltados à uma melhor gestão dos excedentes de geração ligada à rede das distribuidoras.
> Continue a leitura na matéria “Aneel propõe regras para combater alteração irregular em instalações de GD”: https://bit.ly/3Qq1vKN
- ENCARGO DO LRCAP (consumidor)
A contratação de energia por meio do LRCAP de março poderá impactar a tarifa ao ponto de mostrar uma reviravolta no ranking de encargos. De acordo com cálculos da TR Soluções, o custo total da contratação de térmicas que somou 19,5 GW representará um Encargo de Potência para Reserva de Capacidade (ERCAP) referencial na faixa de R$ 78,00/MWh em 2032.Dessa forma, a tendência é de que esse encargo seja maior que a própria Conta de Desenvolvimento Energético (CDE), considerado, até então, o maior de todos no país por abarcar diversas contas que precisam ser pagas por conta de políticas pública.
> Saiba mais em “TR Soluções calcula encargo do LRCAP mais elevado que a CDE em 2032”: https://bit.ly/4e4m5dA
- REAJUSTES TARIFÁRIOS PARA 8 DISTRIBUIDORAS (distribuição)
A diretoria da Aneel aprovou nesta terça-feira, 22 de abril, os reajustes tarifários de oito distribuidoras dos grupos CPFL, Neoenergia, Enel e Energisa. De acordo com a agência, as concessionárias representam mais de 20 milhões de unidades consumidoras.
> Leia mais na notícia “Aneel aprova reajustes tarifários para oito distribuidoras”: https://bit.ly/4sStOz5
AVISOS CANALENERGIA
ENASE | O Futuro da Energia - Reformas e Eleições Moldando o Setor Elétrico
17 e 18 de junho/2026
Hotel Windsor Oceânico – RJ
www.enase.com.br
MEETUP | Crie seu meetup dos sonhos
Acesse o link para propor o tema dos nossos próximos meetups: https://forms.office.com/r/YetQEh6LUf
- OUTRAS NOTÍCIAS DE HOJE
Associações defendem pacto para salvar setor elétrico: https://bit.ly/4u99QBk
Entidades defendem um novo acordo entre os agentes o setor no modelo adotado no projeto que culminou na Lei 10.848 para que o setor elétrico possa promover competitividade à economia.
Diretora do ONS destaca descompasso entre preços e operação no setor elétrico: https://bit.ly/4cqidSW
Segundo Elisa Silva, esse desalinhamento reflete a complexidade crescente do setor, que passa por uma transformação estrutural impulsionada pela tecnologia e pela maior participação de fontes renováveis.
Há Vagas: Eneva abre inscrições para Programa de Estágio 2026: https://bit.ly/48g7RT7
Ao todo serão disponibilizadas 40 vagas em seis cidades.
FRAGMENTOS EXTRAÍDOS DA REVISTA O SETOR ELÉTRICO – EDIÇÃO DE 23/04/2026
23/4/2026
- Eficiência energética industrial na era da digitalização: dados, algoritmos e decisões em tempo real
Por: Felipe Volkmer e Marco Aurélio Gianesini
Um pilar da sustentabilidade é o uso responsável dos recursos naturais, diretamente ligado às fontes de energia. A Eficiência Energética ganha relevância porque garante o bom uso da energia sem perda de conforto, apoiando atividades humanas e preservação ambiental. Assim, assume papel central no desenvolvimento econômico e social.
Na indústria, que representa cerca de um quinto a um quarto do PIB e parcela relevante do consumo de energia, a eficiência energética deixa de ser apenas questão técnica e passa a ser vetor direto da competitividade. Ao mesmo tempo, cresce a pressão por custos menores, previsibilidade de insumos e descarbonização, em um cenário em que a digitalização começa a transformar a forma como as plantas planejam e operam seus ativos energéticos. Em Santa Catarina, por exemplo, a indústria responde por 42,5% do consumo de energia do Estado e, segundo a FIESC, embora 70% dos industriais tenham metas de redução, 23% apontam a falta de financiamento como principal entrave para avançar em eficiência.
Figura 01 – Participação por classe de consumo no Brasil (2024)
A integração de sensoriamento, dados, automação avançada e inteligência artificial desponta como a principal fronteira ainda pouco explorada da eficiência energética industrial. Há uma mudança de paradigma: em vez de ações pontuais em equipamentos, a eficiência passa a ser tratada como um processo contínuo, apoiado em informação de qualidade e em capacidade analítica desenvolvida dentro das próprias organizações.
1. Importância econômica da indústria e da eficiência energética
A indústria é central economicamente para o país: responde por cerca de 21% do valor adicionado do PIB (Trading Economics) e 12% na manufatura, ancorando cadeias de valor e exportações. Em 2025, gerou 21% dos empregos formais (Portal da Indústria).
Energeticamente, concentra grande parcela do consumo final e de eletricidade, com processos térmicos, motores, bombeamento, compressão e refrigeração como principais usos. Historicamente, priorizou confiabilidade sobre otimização fina. Com PIB crescendo 2–2,4% ao ano até 2027, a eficiência é essencial para competitividade, reduzindo intensidade energética e atendendo tarifas pressionadas.
Figura 02 – Distribuição por consumo final da industria
2. Maturidade digital da indústria brasileira
A capacidade de capturar ganhos de eficiência energética depende, cada vez mais, da maturidade digital das empresas. O Brasil é 44º no Network Readiness Index 2024, equilibrado em tecnologia/pessoas/governança, mas distante de líderes. Países como Singapura, Finlândia e nórdicos combinam alta digitalização com ganhos de produtividade via dados e IA.
Economias como Singapura, Finlândia, Dinamarca, Suécia e outros países nórdicos da União Europeia conseguem combinar alta intensidade digital nas empresas com uma melhor capacidade de captura de ganhos de produtividade e eficiência energética por meio de dados e automação. Nesses países, é crescente o uso de sistemas de gestão de energia em tempo real com processos industriais e modelos de inteligência artificial para otimização de operação e manutenção.
No Brasil, avanços em TICs contrastam com lacunas em habilidades digitais, integração de sistemas e tecnologias emergentes, limitando a otimização energética. Sem submedição, telemetria e integração ERP/MES/energia adequados, indicadores agregados mascaram desperdícios e dificultam gestão precisa..
3. Digitalização como alavanca de eficiência energética
Sem infraestrutura digital, as perdas energéticas ficam invisíveis, impedindo distinção entre ineficiências de processo, manutenção ou resposta à demanda. Mesmo com modernização de equipamentos, faltam visibilidade, automação e análise de métricas.
Estudos do MME mostram que digitalização multiplica potencial de eficiência: de <10% (lenta) a 30–40% (rápida), com sensores, automação e analytics, aplicável à indústria (motores, bombeamento, compressores, fornos).
Nessas aplicações, a digitalização permite o controle fino, operação otimizada e coordenação com preços elétricos, tornando sensores/dados/algoritmos tão cruciais quanto equipamentos. Eficiência vira processo contínuo, não pontual.
4. A responsabilidade do profissional de agora
O profissional de hoje vai além de especificar equipamentos: interpreta dados, parametriza sistemas digitais e integra TI/automação. Torna-se orquestrador de sensoriamento, software e decisões baseadas em evidências.
Ele também precisa desenvolver competências em processos industriais, leitura crítica de dados e tradução em ações/contratos/metas, frentes que até então não eram tão necessárias. Como bem dito por Santos et al (2022) sem essa ponte humana, a digitalização gera dashboards sem impacto real.
Por fim, o profissional de agora precisa ser protagonista e influenciar estratégias: avaliar ciclo de vida, integração digital e aderência a normas; questionar medição setorial em novos processos e revisão de rotinas por dados. Ignorar a digitalização pode atrasar a transição energética e competitividade.
5. Implicações internacionais e competitividade
A Agência Internacional de Energia estima que a eficiência energética precisará responder por 35% das reduções de emissões até 2050, com a indústria no foco dessas reduções. Países com políticas digitais/financiamento capturam ganhos mais rapidamente aumentando sua competitividade em setores intensivos em energia (siderurgia, química, cimento, papel, alimentos).
Para o Brasil, não observar as inovações em digitalização industrial gerará atraso com perda estrutural em produtividade e acesso a mercados exigentes em termos de pegada de carbono. A convergência entre digitalização e eficiência energética não é apenas uma necessidade ambiental, mas um diferencial competitivo em escala global e influencia na atratividade do país para investimentos externos.
6. Conclusão
A digitalização deixa de ser uma moda vinculada à “Indústria 4.0” para virar pilar de eficiência energética e competitividade. Sensores, dados, algoritmos e decisões em tempo real potencializam as novas tecnologias dos equipamentos ao longo de todo o ciclo de vida, transformando eficiência em processo contínuo de ganhos.
Em um país que quer crescer e voltar a ter uma indústria forte, é preciso digitalizar de fato os processos produtivos e aprender a tirar valor dos dados que já existem dentro das fábricas. Quanto mais cedo essa informação virar decisão, ajuste de rota e inovação, maior será o ganho.
Política industrial e regulação do setor elétrico precisam andar juntas. Só assim a digitalização deixa de ser um discurso tecnológico e passa a funcionar, na prática, como um novo vetor de eficiência energética para a indústria brasileira.
REFERÊNCIAS
BRASIL. Ministério de Minas e Energia. Energy efficiency policies for the industrial sector in Brazil. Paris: OECD, 2025.
BRASIL. Ministério de Minas e Energia; GIZ. Digitalization and energy efficiency in the building sector in Brazil: potential for 2050. Brasília, 2023.
CONFEDERAÇÃO NACIONAL DA INDÚSTRIA. The importance of industry for Brazil. Brasília, 2025.
EMPRESA DE PESQUISA ENERGÉTICA. Atlas of Energy Efficiency – Brazil 2023. Rio de Janeiro: EPE, 2023.
MITIGATION ACTION FACILITY. Digital platform for industrial energy efficiency investments (PotencializEE). 2023.
NETWORK READINESS INDEX. Brazil – Country Report 2024.
OECD. Going digital in Brazil. Paris: OECD Publishing, 2020.
SANTOS, C. A. et al. Eficiência energética nas indústrias: uma revisão bibliográfica sobre práticas, indicadores e sistemas de gestão de energia. Revista FT, [S. l.], 2022.
TRADING ECONOMICS. Brazil – Industry, value added (% of GDP). 2024.
Sobre os autores:
*Felipe Volkmer é Mestrando em Planejamento e Controle de Gestão (PPGCG/UFSC) e Administrador, também pela UFSC, com especializações em Gestão Corporativa Estratégica e Engenharia e Gestão do Conhecimento. Atualmente é Assessor da Diretoria de Regulação na Celesc, com mais de 10 anos de experiência no setor de energia.
*Marco Aurélio Gianesini, Engenheiro Eletricista (UTFPR), pós graduado em gerenciamento de projetos e gestão de negócios pela FGV, trabalha há 19 anos na Celesc Distribuição, onde já foi diretor de distribuição. Atualmente ocupa o cargo de gerente da unidade de implantação dos novos sistemas ADMS e WFM e coordenador dos projetos de mobilidade elétrica e do projeto de armazenamento de energia elétrica (BESS) na Celesc.
- Armazenamento de energia e o futuro do setor elétrico
Capítulo 2: Tecnologias de Armazenamento: Deep dive
Quando se fala em armazenamento de energia, é normal haver associação imediata do termo com baterias ou reservatórios de acumulação de hidrelétrica. Na prática, porém, existe hoje um espectro muito mais amplo de tecnologias de acumulação de energia disponíveis, cada uma com características, aplicações e níveis de maturidade distintos. Dito isto, a pergunta que invariavelmente segue é: qual a melhor tecnologia de armazenamento de energia? A resposta não é única e nem simples.
Assinado por Miriam Penna Diniz e Michele dos Reis; escrito por Jairo Terra, Thais Sobrosa e Fernanda Thompson
Matriz energética renovável de baixo custo: um desafio técnico, econômico e sistêmico
A transição energética costuma ser apresentada como uma trajetória linear rumo a um futuro inevitavelmente mais limpo e, supostamente, mais barato. No entanto, quando deslocamos o debate do plano ambiental para o plano econômico, surge uma pergunta incômoda: existem hoje exemplos consolidados de matrizes amplamente “descarbonizadas” que sejam, ao mesmo tempo, estruturalmente baratas? Se formos rigorosos, a resposta é desconfortável. Não há, entre as grandes economias do G20, um modelo inequívoco que combine alta penetração de fontes de baixo carbono com tarifas sistematicamente baixas ao consumidor final.
A segurança ao longo do ciclo total de vida das instalações em atmosferas explosivas
Pode ser considerada comum, dentre as empresas e indústrias que possuem instalações contendo atmosferas explosivas de gases inflamáveis ou poeiras combustíveis, a preocupação em assegurar que os equipamentos de instrumentação, automação, instrumentação, telecomunicações, elétricos e mecânicos que são instalados em áreas classificadas possuam os respectivos certificados de conformidade, emitidos por Organismos de Certificação “nacionais”.
O OLTC no novo regime operacional: falhas, normas e manutenção baseada em condição
A inserção massiva de geração renovável, fluxos reversos e variações rápidas de carga alterou o regime de operação dos transformadores de potência. Nesse cenário, o comutador de derivações sob carga (OLTC – On-Load Tap Changer) passou a operar com frequência significativamente superior à prevista em muitos projetos originais. Historicamente, o OLTC realizava algumas centenas de manobras anuais sob variação previsível de tensão. Em barramentos com alta penetração fotovoltaica, entretanto, já se observam milhares de operações por ano, impulsionadas por oscilações rápidas de geração e atuação intensificada do AVR para atendimento aos limites regulatórios.
Inovação (PDI) regulado pela ANEEL, por meio da Resolução Normativa nº 1.045/2022 e sua evolução subsequentemente consolidada nos Procedimentos do Programa de PDI (PROPDI), marcou um passo importante ao colocar inovação como a finalidade principal do programa, deixando claramente de ser apenas um mecanismo de cumprimento de obrigação regulatória tradicional. Essa mudança normativa buscou incentivar atividades científico-tecnológicas com potencial de transformação, inclusive abrindo espaço para novos instrumentos como startups e projetos cooperativos, além dos tradicionais projetos de P&D.
Os resultados do Leilão de Reserva de Capacidade de março incorporaram um prêmio de risco compatível com a urgência da contratação, adicionando uma nova e pesada camada de custos estruturais para a sociedade da ordem de R$ 48 bilhões por ano no início da próxima década. Esta análise da TR Soluções mostra que esses custos devem resultar num efeito tarifário crescente já a partir deste ano, atingindo o patamar médio de 8,4% em 2032, quando toda a potência contratada no mês passado estará disponível. Destaque para o fato de que o peso nas faturas não ocorrerá de maneira uniforme para os diferentes consumidores, atingindo de forma proporcionalmente mais severa as grandes indústrias. O impacto estrutural dessa fatura serve como um alerta: a segurança do Sistema Interligado Nacional (SIN) não pode mais depender exclusivamente da contratação de usinas térmicas.
1. Introdução
O Leilão de Reserva de Capacidade de março marcou uma inflexão na forma como o Brasil lida com a segurança do suprimento elétrico, com a contratação de quase 20 GW de potência para garantir o atendimento nos momentos de pico de demanda.
A necessidade de contratação do tipo não é um diagnóstico recente. Os primeiros alertas formais do planejamento oficial sobre o assunto remontam a notas técnicas publicadas em 2012. O longo hiato entre a identificação do problema e a efetiva ida ao mercado para a compra desse "seguro" limitou a margem de manobra do Estado.
Com isso, ao se buscar o suprimento próximo ao limite de criticidade projetado para o sistema, acabou-se por incorporar aos contratos um prêmio de risco compatível com a urgência da contratação. O resultado é que o leilão adiciona uma nova e pesada camada de custos estruturais para a sociedade.
Esta análise avalia esses custos – que serão custeados por meio do Encargo de Potência de Reserva de Capacidade (ERCAP) – e estima de que maneira poderão impactar as tarifas de energia nos próximos anos.
Dentre os resultados, destaque para o fato de que o peso nas faturas de energia dos diferentes consumidores não ocorrerá de maneira uniforme, resultando numa assimetria de impacto tarifário que penalizará proporcionalmente de forma mais severa os consumidores conectados em níveis de tensão mais elevados.
Segundo as projeções do SETE, modelo de projeção de tarifas e inteligência de mercado da TR Soluções, essa escalada produzirá um efeito inédito na composição tarifária: a partir de 2029, todos os consumidores conectados em alta tensão (acima de 69 kV) dos submercados S e SE-CO deverão perceber uma tarifa relacionada ao ERCAP maior do que a tarifa do componente Conta de Desenvolvimento Energético (CDE Uso).
2. A evolução do requisito de potência no contexto do planejamento
Historicamente, a garantia do atendimento à carga no Brasil foi pautada pelo balanço de energia. A potência, entendida como a capacidade de resposta instantânea do sistema para fazer frente à demanda máxima, era tratada como um atributo intrínseco aos contratos de fornecimento, principalmente aqueles associados aos consumidores cativos: a predominância de usinas hidrelétricas com grandes reservatórios de acumulação garantia que, ao se contratar energia, a potência "vinha junto".
Entretanto, a transformação da matriz elétrica brasileira — caracterizada pela redução da capacidade de regularização dos reservatórios e pela inserção massiva de fontes renováveis variáveis — alterou essa dinâmica. A abundância de energia (MWh) deixou de garantir a adequabilidade de potência (MW) nos horários de maior exigência do sistema.
Essa percepção foi institucionalizada pela Empresa de Pesquisa Energética (EPE) por meio da Nota Técnica EPE-DEE-RE 037/2012-r0. A partir de então, os Planos Decenais de Expansão de Energia (PDE) passaram a registrar, com intensidade crescente, o distanciamento entre a oferta e a necessidade de potência:
PDE 2020: introdução – início do monitoramento sistemático do balanço de potência e formalização do capítulo sobre demanda máxima.
PDE 2022: consolidação – a metodologia da Nota Técnica de 2012 foi adotada como padrão oficial para avaliar riscos nos horários de ponta.
PDE 2023: sinal de alerta – diagnóstico de alta probabilidade de ocorrência de déficit de potência no horizonte de 10 anos, com impacto moderado.
PDE 2024: crise de modelo – alerta contundente de que a expansão baseada apenas em energia é insuficiente e exigência de oferta adicional específica para potência.
PDE 2026: mudança definitiva – a capacidade de potência deixou de ser apenas um monitoramento e tornou-se uma restrição obrigatória no modelo de expansão do sistema.
Apesar dessas recomendações crescentes do planejamento, o arcabouço jurídico para viabilizar a contratação específica do atributo só foi finalizado no início desta década. A Lei nº 14.120/2021, fruto da conversão da Medida Provisória nº 998/2020, permitiu a publicação do Decreto nº 10.707/2021, que regulamentou a contratação de reserva de capacidade na forma de potência e instituiu o ERCAP.
Sob esse marco legal, o primeiro Leilão de Reserva de Capacidade foi realizado em dezembro de 2021, contratando cerca de 4.600 MW de potência a um preço médio de R$ 744.026 por MW disponibilizado, já considerando os critérios de eficiência das termelétricas. O certame realizado em março de 2026, portanto, não inaugura o modelo, mas consolida uma estratégia de suprimento que, embora prevista há mais de uma década, teve sua implementação protelada até o limite da segurança operativa do sistema.
Essa trajetória, contudo, não foi prejudicada apenas por hesitações na esfera do Poder Executivo, mas também pela judicialização no setor elétrico. O cronograma do governo previa contratações intermediárias, porém, a tentativa de realização do certame previsto para 2025 esbarrou em uma suspensão cautelar na Justiça.
A judicialização, motivada por questionamentos às regras do edital, culminou na paralisação e no posterior cancelamento da disputa pelo próprio Ministério de Minas e Energia (MME), travando a agenda de expansão da segurança do sistema. Esse entrave jurídico ampliou o hiato regulatório que comprimiu o cronograma, empurrando a efetiva contratação da potência para o limite da necessidade sistêmica neste ano.
3. Metodologia da análise: composição das tarifas entre os níveis de tensão
Antes de mensurar o efeito isolado da contratação de potência, é necessário compreender a composição das tarifas de energia elétrica no Brasil. Para este exercício, a TR Soluções decompôs a tarifa média das 51 concessionárias de distribuição do país em cinco grandes conjuntos de custos: energia, transmissão, distribuição, encargos e perdas.
Energia: representa o preço médio do portfólio de compra das distribuidoras, englobando os Contratos de Comercialização de Energia no Ambiente Regulado (CCEAR), a energia de Itaipu, as cotas de Angra 1 e 2, os Contratos de Cotas de Garantia Física (CCGF), contratos bilaterais e geração própria. O preço desse componente varia muito pouco entre os subgrupos tarifários, pois o custo da energia não depende do tamanho do consumidor, mas sim do mix contratual da distribuidora.
Transmissão: remunera os serviços da rede básica, incluindo conexões, contratos de uso e as linhas de transmissão de Itaipu. Os valores diferem entre as distribuidoras devido à localização geográfica e à quantidade de ativos de fronteira, havendo também distinções no rateio entre os níveis de tensão.
Distribuição: paga os custos de operação, manutenção e remuneração do serviço prestado pela distribuidora. É alocada entre os níveis de tensão com base no custo marginal de capacidade. Como reflete a responsabilidade de cada nível de tensão pelo uso da infraestrutura de postes, fios e transformadores, é o componente tarifário que apresenta a maior variação conforme a tensão de fornecimento.
Encargos: consolida os encargos setoriais cobrados na Tarifa de Uso dos Sistemas de Distribuição (TUSD) e na Tarifa de Energia (TE). Há diferenças na cobrança originadas pelo nível de tensão da unidade consumidora e pelo submercado ao qual a concessionária está conectada.
Perdas: cobre perdas técnicas, não técnicas (furtos) e da rede básica, cujos custos também são alocados aos consumidores de forma distinta conforme a tensão de fornecimento.
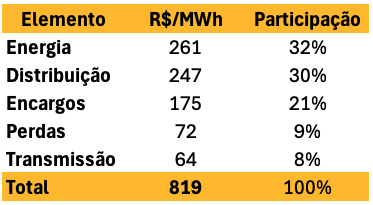
A diferença no valor final pago pelos consumidores reside, primordialmente, na exigência de infraestrutura física. No extremo dessa exigência, encontra-se o varejo. A Tabela 1 detalha a composição para o consumidor residencial e pequenos comércios e indústrias (subgrupos B1 e B3).
Para que o elétron chegue a essas unidades, é necessário utilizar toda a infraestrutura da rede de distribuição a montante. Embora na média Brasil o custo com energia ainda seja ligeiramente superior ao custo de distribuição para esses consumidores, em algumas concessionárias específicas a tarifa que remunera tal serviço já desponta como o elemento mais representativo da conta de luz.
Tabela 1 - Composição média Brasil da tarifa residencial (B1) e pequena indústria e comércio (B3)
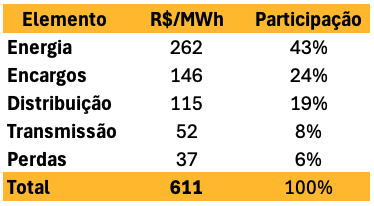
A exigência de infraestrutura de distribuição diminui para os consumidores de média tensão. A Tabela 2 apresenta a composição média para o subgrupo A4 (conectado entre 2,3 kV e 25 kV), que representa um ponto intermediário em termos de responsabilidade pelo uso das redes de distribuição
.
Tabela 2 - Composição média Brasil da tarifa do A4 cativo
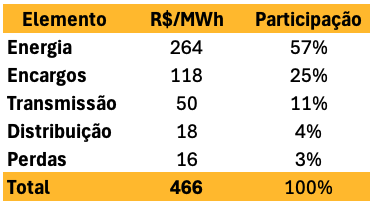
Em contrapartida, os grandes consumidores industriais conectados em alta tensão experimentam uma realidade tarifária completamente distinta. A Tabela 3 expõe a estrutura de custos do subgrupo A2 (conectados em 138 kV). Por acessarem a rede em níveis de tensão elevados, esses agentes não utilizam as redes a jusante de seu nível de tensão de conexão. Com isso, pagam mais em encargos setoriais do que a soma dos seus gastos com distribuição, transmissão e perdas.
Tabela 3 - Composição média Brasil da tarifa do A2 cativo
Essa estrutura de custos combinada às regras do LRCAP, detalhadas a seguir, deve resultar numa assimetria proporcional dos efeitos causados pelo leilão.
3.1 Alocação do ERCAP
Diferentemente dos critérios de rateio adotados para todos os demais componentes tarifários, a Aneel definiu para o ERCAP, provisoriamente, que o rateio da receita fixa das usinas contratadas se dá de forma proporcional ao consumo máximo horário de cada consumidor no mês de apuração.
Como essa medição ocorre em um intervalo de tempo específico de apenas uma hora, na prática o mecanismo funciona como uma cobrança por capacidade (R$/MW). Para fechar a conta mensal, a Câmara de Comercialização de Energia Elétrica (CCEE) "empilha" todas as demandas máximas registradas e cobra a cota-parte de cada consumidor com base na sua participação nesse totalizador, independentemente de o seu pico individual ter coincidido ou não com o horário de maior estresse do sistema.
A escolha desse critério de rateio gerou intensos debates no setor — o que, por si só, já forneceria material para um artigo dedicado —, mas o seu efeito prático na fatura é incontornável: quando esse encargo é adicionado à tarifa de um grande consumidor do subgrupo A2, o efeito percentual percebido é acentuadamente mais severo do que o sentido pelo consumidor residencial.
4. Resultados do LRCAP
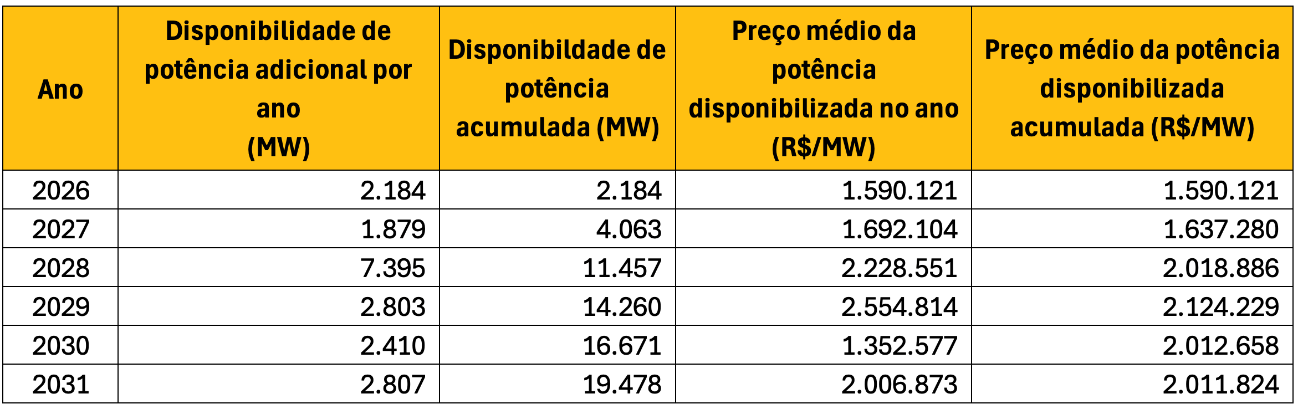
Em março, foram contratados 19.478 MW de disponibilidade de potência. Desse volume, 403 MW foram contratados para um período de três anos, 7.707 MW para dez anos e a maior parcela, de 11.368 MW, assumiu compromissos de 15 anos de fornecimento. O preço médio foi de R$ 2.011.824 por MW disponibilizado. O cronograma de entrada em operação dos projetos é apresentado na tabela a seguir.
Tabela 4 - Cronograma de entrada da potência contratada nos LRCAP de março
Para dimensionar o peso desse "seguro" para o atendimento da ponta do sistema de forma isolada, desconsiderando os custos variáveis, a TR Soluções analisou especificamente a projeção da receita fixa a ser paga aos geradores que obtiveram esses contratos.
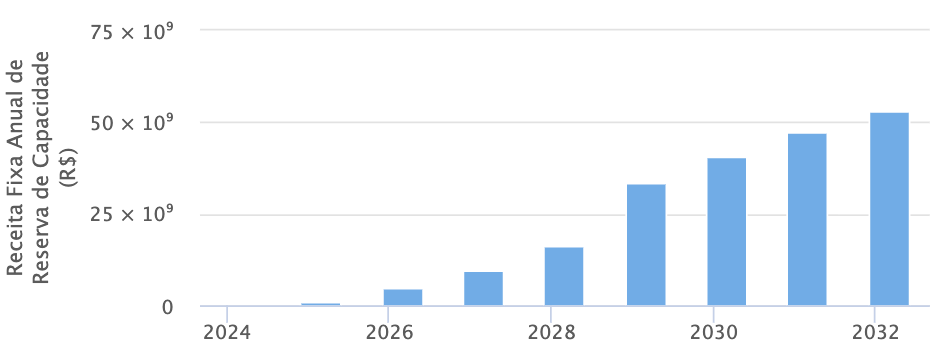
Em termos nominais, a soma desses compromissos assumidos poderá implicar uma exigência financeira que beira os R$ 53 bilhões (R$ 5,1 bi do leilão de 2021 e R$ 47,7 bi do leilão do mês passado) em 2032, momento em que a totalidade da capacidade contratada estará plenamente disponível e sendo remunerada.
Figura 1 - Evolução anual da receita fixa de reserva de capacidade
Caso o rateio dessa receita fixa fosse realizado de forma linear pelo consumo médio de todo o SIN, o ERCAP imporia um custo uniforme de aproximadamente R$ 78,00/MWh consumido. Mas esse cálculo é apenas um exercício ilustrativo: na prática, como detalhado anteriormente, a CCEE executa o rateio seguindo a regulamentação da Aneel, que se baseia no empilhamento da demanda máxima exigida por cada unidade consumidora. Contudo, essa simplificação volumétrica serve para comparar o tamanho do ERCAP com as tarifas e encargos já conhecidos e apresentados nas tabelas da seção anterior.
A dimensão desses R$ 53 bilhões consolida um novo e desafiador paradigma de custos. Ao alcançar essa magnitude, a receita fixa para suportar a reserva de capacidade se equipara ao tamanho da Conta de Desenvolvimento Energético (CDE), o super encargo setorial que recentemente rompeu a preocupante barreira dos R$ 50 bilhões anuais.
Se, ao longo da última década, o grande debate nacional do setor elétrico concentrou-se no peso quase insustentável dos subsídios e políticas públicas embutidos na CDE, o horizonte da próxima década poderá ser marcado pelo custo engessado da segurança física do suprimento. A resposta tardia ao planejamento, agravada pela judicialização que suspendeu certames anteriores e forçou o cancelamento de leilões pelo governo, cobrou o seu prêmio de urgência, resultando em um cenário em que o consumidor brasileiro passará a financiar, de forma simultânea e bilionária, os subsídios da CDE e o seguro de potência do ERCAP.
4.1. Impactos tarifários do ERCAP
Considerando a composição tarifária apresentada na seção 3, o modelo SETE mostra que apenas a reserva de capacidade contratada em março de 2026 vai ter um impacto médio nas tarifas de aplicação de aproximadamente 0,4% neste ano. Até 2032, o cenário se altera de forma drástica, para um efeito de 8,4% sobre a tarifa média Brasil.
Essa comparação da tarifa de aplicação média nacional (composta pela soma da TUSD e TE) projetada para 2032, nos cenários “com” e “sem” a inclusão dos resultados dos leilões de 2026, revela um efeito considerável sobre os consumidores de todos os níveis de tensão.
Para o consumidor residencial (subgrupo B1), o efeito percebido representa um incremento médio de 7,5% na tarifa final de aplicação. Ao avançar para a média tensão (subgrupo A4), o impacto torna-se mais representativo, alcançando a marca de 10,3% de aumento.
O maior choque relativo, entretanto, recai sobre os grandes consumidores industriais conectados em alta tensão (subgrupo A2), que poderão observar um reflexo de 13,5% em suas tarifas em comparação ao cenário sem os leilões de capacidade realizados em março de 2026.
5. Considerações finais
As projeções do modelo SETE indicam que a contratação de reserva de capacidade — somando-se os compromissos do leilão pioneiro de 2021 aos resultados de março de 2026 — carrega um peso financeiro estrutural de aproximadamente R$ 53 bilhões anuais no início da próxima década. Como detalhado neste estudo, o custo total dessa segurança sistêmica representará um ERCAP referencial na faixa de R$ 78,00/MWh em 2032.
Esse custo recairá de forma assimétrica sobre a sociedade, elevando mais o piso de gastos operacionais da indústria conectada em alta tensão e consolidando o ERCAP num patamar de grandeza equivalente ou, em alguns casos, superior ao da CDE.
Por outro lado, por mais expressivo que seja o repasse desse “prêmio de urgência” diante da falta de potência do sistema, vale lembrar que um eventual apagão representaria um cenário mais trágico e oneroso para a sociedade. A premissa regulatória e econômica de que o seguro mais caro é aquele que não se tem continua válida.
De qualquer forma, o impacto estrutural dessa fatura serve como um alerta: a segurança do Sistema Interligado Nacional (SIN) não pode mais depender exclusivamente da contratação de usinas térmicas. Tornam-se inadiáveis a modernização dos sinais de preços e a estruturação de mecanismos robustos de resposta da demanda, para que o próprio consumidor tenha incentivos econômicos adequados para achatar o seu consumo na ponta, mitigando a necessidade de futuras e custosas contratações emergenciais.
6. Ressalvas metodológicas
O exercício analítico conduzido pela TR Soluções possui caráter estritamente tarifário. Seu escopo foi isolar e mensurar o repasse da nova receita fixa alocada às faturas de energia elétrica.
A análise não considera os impactos macroeconômicos de um não atendimento da ponta ou o altíssimo custo de um eventual racionamento físico.
Além disso, os impactos financeiros e os volumes de capacidade apresentados neste estudo representam uma fotografia do atual cenário de contratação, podendo sofrer alterações em virtude de novos certames.
A demanda global de energia continuou a crescer em 2025, embora em um ritmo mais lento do que no ano anterior, segundo o novo relatório da Agência Internacional de Energia (IEA). O consumo de eletricidade manteve um crescimento acelerado, impulsionado principalmente pela energia solar fotovoltaica, que pela primeira vez se tornou a maior fonte de aumento na oferta global de energia.
> Saiba mais em “Demanda global de energia cresce 1,3% em 2025, liderada por solar”: https://bit.ly/41O0iQ2
- AMAZONAS ENERGIA (distribuição)
O Grupo J&F concluiu no dia 10 de abril a operação de transferência de controle da Amazonas Energia. A distribuidora agora é oficialmente controlada pela Âmbar Energia, empresa responsável pelos negócios dos irmãos Joesley e Wesley Batista nos setores elétrico e de gás.
> Leia mais na notícia “J&F conclui transferência de controle da Amazonas Energia”: https://bit.ly/3QBdy84
- RETROFIT DE PROJETO SAÍRA (expansão)
Arrematado pela Taesa em leilão de 2022, o Projeto Saíra (antiga Enel Cien) tem a sua primeira etapa de retrofit sendo finalizada. O projeto consiste na reforma das conversoras Garabi I e II, no Rio Grande do Sul. Saíra é o primeiro retrofit de uma instalação em High Voltage Direct Current, o HVDC. Este ativo é considerado estratégico, uma vez que atua no intercâmbio de energia entre Brasil e Argentina. Em entrevista o CanalEnergia, o diretor de implantação Jell Andrade destaca a importância do projeto para os dois países. Saíra permite a troca de energia, em especial em períodos críticos como o inverno e a transição para a estação das chuvas.
> Continue a leitura na matéria “Taesa avança no Retrofit de Saíra com desafio do HVDC”: https://bit.ly/4u6hwnO
AVISOS CANALENERGIA
ENASE | O Futuro da Energia - Reformas e Eleições Moldando o Setor Elétrico
17 e 18 de junho/2026
Hotel Windsor Oceânico – RJ
www.enase.com.br
MEETUP | Crie seu meetup dos sonhos
Acesse o link para propor o tema dos nossos próximos meetups: https://forms.office.com/r/YetQEh6LUf
- OUTRAS NOTÍCIAS DE HOJE
ABEEólica avalia que fonte eólica tem boa perspectiva no longo prazo: https://bit.ly/4cpZAhZ
Relatório do GWEC mostra Brasil no Top 5 mesmo com cenário adverso. EUA, em segundo na lista, ainda colhe frutos de política de Biden.
Instalações globais de energia eólica crescem 40% em 2025: https://bit.ly/4mMErlA
Coluna Giro Energia: Cemig investe R$ 100 mi em plataforma ADMS: https://bit.ly/4cZFyeg
Por: Edvaldo Santana Conselho de empresas e de entidades de filantropia
“Os pés de barro do setor elétrico” é meu artigo de hoje no Valor
Procuro mostrar, mais uma vez, que o modelo matemático é um fardo medonho, que se acentua na medida que a oferta fica cada vez mais inflexível.
O que aconteceu dia 30 de março, quando o PLD, em menos de 12 horas, foi do mínimo ao máximo, é um sintoma de que algo precisa ser feito com urgência.
Era possível que tal variação de PLD ocorresse? Sim. Esperado, não, menos ainda no período de chuvas. Não há como se proteger contra esse tipo de situação, o que indica que não é um mero caso de fragilidade no arranjo de garantias financeiras. Algumas comercializadoras já quebraram e outras tantas quebrarão.
Aponto três pés de barros (fraqueza oculta) do modelo matemático, mas ele próprio é um pé de barro para o SEB. A regra de convergência, a premissa segundo a qual a série de vazões é estacionária e o “teorema da inflexibilidade” são discutidos no artigo, para ressaltar que o modelo introduz incertezas, quando deveria evitá-las.
Chamo sua atenção para o “teorema da inflexibilidade”, que apliquei para mostrar que quando o recurso escasso é a flexibilidade e a oferta tem déficit de potência, o custo marginal de operação pode ‘saltar’, mesmo sem crescimento ou até com decréscimo da demanda. Isso acontece porque em sistemas elétricos com severa inflexibilidade, o que interessa é a composição da oferta, e não o volume, como foi corretamente enunciado por um diretor do ONS no MinutoMega do dia 6.
Porém, nesses cenários, o uso de UTEs mais caras ocorre por razão de segurança ou confiabilidade, e não de energia, até porque o recurso escasso é a flexibilidade, e não a energia. Quando é assim, o custo dessas usinas não deveria formar o PLD. Por lei, a programação ou despacho por segurança é paga como encargo - de capacidade ou segurança. A forma equivocada de alocar os custos da inflexibilidade fez o PLD saltar mais do que deveria.
Tudo está detalhado no texto.
Este artigo é dedicado a ANA CAROLINA (CAROL) FERREIRA DA SILVA, que nos deixou no último fim de semana. Carol era uma mulher negra vencedora, com futuro muito promissor no setor elétrico. Quando a conheci, ela já era a (muito jovem) head de regulação da Thymos, de onde foi para a Abradee. Tinha profundo conhecimento dos temas e sabia como levá-los adiante. Era com quem eu mais conversava nos eventos. Tínhamos uma mútua admiração - ela da minha luta e eu do seu futuro.
Num setor elétrico de tantos, e onde somos pouquíssimos, a partida tão precoce de uma pessoa preta não representa a perda de 0,0001%, e sim de quase tudo. (Leia o coincidente último parágrafo do artigo e você entenderá.)
Accredited by the National Electric Energy Agency — ANEEL to support the regulatory body
Soluções no Setor Elétrico
Nossa expertise no Setor Elétrico é resultado de diversos projetos executados por nossos profissionais em empresas de Geração, Transmissão, Distribuição e Comercialização.
Auditoria Externa
Nossa auditoria externa combina metodologia global, análise estratégica, expertise no Manual de Contabilidade do Setor Elétrico (MCSE) e foco em normas regulatórias. Oferecemos serviços especializados para geração, transmissão, distribuição e comercialização, com abordagem proativa e relatórios precisos, assegurando qualidade e satisfação aos nossos clientes.
Auditoria Interna
Nossa auditoria interna integra governança e inovação com soluções como outsourcing, criação de comitês e avaliação de riscos. Planejamos e executamos auditorias estratégicas alinhadas ao negócio, utilizando análise de dados e indicadores de desempenho. Reavaliamos estratégias continuamente, garantindo eficiência, valor e melhoria nos processos organizacionais.
Controle Patrimonial
Oferecemos soluções completas em controle patrimonial com inventários, laudos de avaliação, unitização de ativos e gestão de estoques. Nossa equipe multidisciplinar une expertise técnica, contábil e regulatória para atender concessionárias e permissionárias do Setor Elétrico, garantindo precisão, padronização e suporte estratégico em obras e fiscalizações.
Revisão de Processos
Nossa revisão de processos integra confiabilidade, eficiência e melhoria contínua. Abrangemos governança, gestão de riscos e compliance em todos os níveis, com respostas ágeis e custo-efetivo. Atualizamos normas, diagnosticamos falhas e aplicamos as melhores práticas, garantindo controles internos robustos e alinhados às necessidades estratégicas do negócio.
Gestão de Riscos e Controles Internos
Nossa gestão de riscos e controles internos utiliza metodologia COSO-ERM e profissionais certificados para consolidar a baseline de riscos e garantir conformidade com legislações como Sarbanes-Oxley. Atuamos com governança integrada, alinhando estratégias, processos e tecnologia para identificar, avaliar e gerenciar riscos de forma eficiente, promovendo segurança e desempenho organizacional.
Compliance
O processo de Recuperação Judicial é um meio legal para preservação de empresas que, comprovadamente, cumprirem com os requisitos legais, de forma a manter sua função social, estimular a atividade econômica e garantir o pagamento de credores.
Gestão de Contratos
Nossa gestão de contratos abrange diagnóstico completo, avaliação de riscos e identificação de melhorias. Com inventário detalhado, análise de processos e matriz de critérios, aprimoramos controles internos, normas e procedimentos. Utilizamos tecnologia para monitoramento, garantindo eficiência, compliance e suporte estratégico em contratos existentes e futuros.
Centro de Serviços Compartilhados
Nosso Centro de Serviços Compartilhados (CSC) integra equipes, analisa custos e identifica gargalos para propor soluções eficientes. Desenvolvemos planos de centralização personalizados, com cenários estratégicos e cronogramas detalhados. Garantimos execução ágil, acompanhamento contínuo e suporte completo, otimizando serviços e promovendo eficiência operacional.
Revisão Tarifária Periódica – RTP e Base de Remuneração Regulatória – BRR
Com expertise em Revisão Tarifária Periódica (RTP) e Base de Remuneração Regulatória (BRR), oferecemos diagnósticos precisos, mapeamento de riscos e assessoria técnica para validação e ajustes. Atuamos na adequação ao MCPSE e PRORET, suporte em fiscalizações, projeções tarifárias e avaliações patrimoniais, garantindo eficiência, compliance e maximização de retornos para nossos clientes.
CVA e Itens Financeiros / DCF
Gestão e auditoria de itens financeiros e tarifários no setor elétrico, incluindo CVA, DCF, CDE, CCC, PROINFA, encargos setoriais e tarifas de Itaipu e rede básica. Abrange descasamentos tarifários, penalidades, compensações, garantias financeiras, recalculo tarifário e suprimento, promovendo neutralidade e conformidade regulatória.
Auditoria e Assessoria para Obras de Geração, Transmissão e Distribuição
Auditoria e consultoria para obras de geração, transmissão e distribuição no setor elétrico, com equipe multidisciplinar. Atuamos no controle físico-financeiro, gerenciamento de riscos, verificação de requisitos, licenciamento ambiental, segurança, e atendimento legal. Presença em projetos de usinas, linhas e subestações, garantindo eficiência e conformidade.
Programas de Pesquisa, Desenvolvimento e Inovação – PDI e Eficiência Energética – PEE
Auditoria e suporte em PDI e PEE, incluindo análise de contratos, notas fiscais, registros contábeis e limites de gastos. Atuação regulatória com revisão de dados enviados à ANEEL, controle financeiro, verificação de saldos e otimização de processos. Foco no cumprimento de obrigações, diagnósticos, indicadores e acompanhamento técnico, contábil e financeiro.
Assessoria especializada na preparação, revisão e auditoria de relatórios socioambientais, alinhados ao padrão GRI e exigências da ANEEL. Experiência com empresas do setor elétrico e suporte na implementação de controles internos, garantindo conformidade e dados completos para sustentabilidade e relato integrado.
Auditoria do Programa Luz Para Todos – PLPT e Programa Mais Luz para a Amazônia - PMLA
Auditoria independente dos Programas Luz Para Todos e Mais Luz para a Amazônia, com foco em conformidade aos manuais de operacionalização. Inclui análise de planilhas, contratos, notas fiscais e registros contábeis, revisão de processos e controle financeiro, garantindo transparência no repasse e aplicação de recursos e na execução de projetos técnicos.
Sistema de Inteligência Analítica do Setor Elétrico - SIASE
Apoio completo para garantir a integridade das informações no SIASE, com validação de dados conforme o Submódulo 10.6 do PRORET, verificação de consistência de descontos tarifários e alinhamento com normativos. Implementação de monitoramento contínuo e geração de relatórios para identificar e corrigir inconsistências de forma proativa.
Por que escolher a TATICCA?
O objetivo de nosso time é apresentar insights relevantes para o seu negócio e apoiá-lo em seu crescimento!
Equipe personalizada para cada projeto
Adequação caso a caso
Abordagem flexível
Envolvimento de Executivos Sêniores nos serviços
Expertise
Independência
Recursos locais globalmente interconectados
Equipe multidisciplinar
Capacitação contínua
Métodos compartilhados com os clientes
Amplo conhecimento dos setores
Mais modernidade, competência, flexibilidade, escalabilidade e foco no cliente